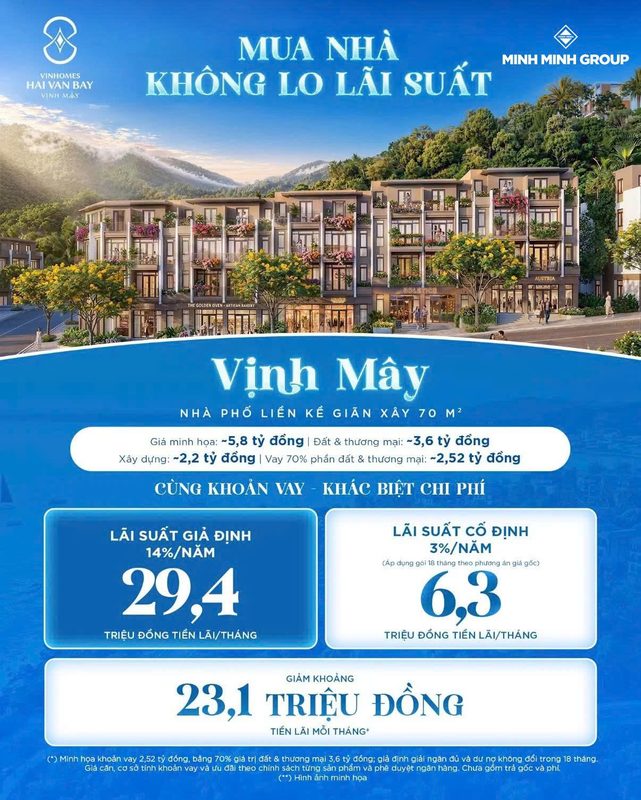
Chính sách bán hàng Vinhomes Hải Vân Bay áp dụng từ ngày 01/11/2026 mang đến nhiều lựa chọn thanh toán, từ chiết khấu dành cho khách hàng sử dụng vốn tự có đến các gói vay được hỗ trợ lãi suất có thời hạn lên tới 60 tháng theo điều kiện chương trình.
Tuy nhiên, không phải tất cả ưu đãi đều áp dụng giống nhau cho mọi phân khu và mọi sản phẩm.
Đặc biệt, sự khác biệt giữa sản phẩm giãn xây, xây luôn và quỹ căn nhận chuyển nhượng từ nhà đầu tư thứ cấp có thể làm thay đổi đáng kể kế hoạch dòng tiền của người mua.
Trong bài viết này, Mộc Trà Realty phân tích những nội dung quan trọng nhất của bộ chính sách tháng 11/2026 để khách hàng dễ dàng so sánh trước khi lựa chọn.
1. Chính sách bán hàng Vinhomes Hải Vân Bay áp dụng cho những phân khu nào?
Theo các tài liệu chính sách được công bố trong bộ hồ sơ tháng 11/2026, các nhóm sản phẩm được phân chia như sau:
| Nhóm chính sách | Phân khu | Hình thức giao dịch |
|---|---|---|
| Thô giãn xây | Bạch Vân, Đảo Ngọc | Mua trực tiếp CĐT |
| Thô giãn xây | Vịnh Mây | Mua trực tiếp CĐT |
| Thô giãn xây | Đảo Ngọc | Nhận chuyển nhượng F1 |
| Thô xây luôn | Bạch Vân, Đảo Ngọc | Mua trực tiếp CĐT |
| Thô xây luôn | Đảo Ngọc | Nhận chuyển nhượng F1 |
Các chính sách này có hiệu lực từ ngày 01/11/2026 cho đến khi được thay thế, ngoại trừ những chương trình có thời hạn riêng như voucher, cam kết tiền thuê hoặc hỗ trợ về ở sớm.
Một điểm đặc biệt quan trọng là chính sách và bảng giá áp dụng theo thời điểm khách hàng ký tài liệu giao dịch đầu tiên, theo định nghĩa của từng bộ chính sách.
Vì vậy, khách hàng không nên mặc định một chính sách mới được công bố sau đó sẽ tự động áp dụng cho hợp đồng đã ký trước.
2. Phân biệt nhà thô giãn xây và nhà thô xây luôn
Nhà thô giãn xây là gì?
Theo cấu trúc chính sách bán hàng của Vinhomes Hải Vân Bay, tổng giá trị bất động sản được chia thành các thành phần:
Tổng giá trị bất động sản = Giá trị quyền sử dụng đất + Giá trị thương mại khác + Giá trị xây dựng.
Đối với sản phẩm giãn xây, phần giá trị quyền sử dụng đất và thương mại có lịch thanh toán riêng với phần giá trị xây dựng.
Điều này tạo nên điểm khác biệt lớn về dòng tiền.
Khách hàng không nhất thiết phải thanh toán toàn bộ nghĩa vụ phần xây dựng ngay cùng thời điểm với các khoản thanh toán ban đầu của phần đất và thương mại.
Ví dụ, tại chính sách giãn xây K1/K3 V16, các đợt thanh toán phần xây dựng được bố trí theo những mốc riêng, bắt đầu từ D+390 ngày trong phương án tiến độ được nêu tại tài liệu.
Tại một số chính sách khác như Vịnh Mây, mốc khởi đầu phần xây dựng có thể khác.
Do đó, lịch thanh toán cần kiểm tra theo đúng sản phẩm.
Nhà thô xây luôn là gì?
Với quỹ xây luôn, tiến độ xây dựng được tổ chức theo phương án không tách giai đoạn xây dựng muộn như sản phẩm giãn xây.
Khách hàng vẫn cần thực hiện nghĩa vụ thanh toán theo hợp đồng, bao gồm những khoản đến hạn ở giai đoạn ký hợp đồng, các đợt tiếp theo và giai đoạn bàn giao.
Giãn xây hay xây luôn đều có nghĩa vụ thanh toán xây dựng theo hợp đồng; khác biệt trọng tâm là cách bố trí tiến độ xây dựng và dòng tiền.
3. Nên chọn giãn xây hay xây luôn?
Đối với khách hàng sở hữu nguồn vốn lớn và mong muốn sớm có sản phẩm theo tiến độ thi công, quỹ xây luôn có thể phù hợp hơn.
Trong khi đó, sản phẩm giãn xây đáng quan tâm với khách hàng muốn phân bổ dòng tiền theo nhiều giai đoạn.
Tuy nhiên, cần tránh hiểu nhầm rằng giãn xây đồng nghĩa với việc được tùy ý trì hoãn thanh toán.
Từng đợt phải được thực hiện đúng thời hạn hợp đồng.
Nếu khách hàng nhận bàn giao trước thời gian dự kiến, một số chính sách quy định khách hàng phải thanh toán toàn bộ nghĩa vụ còn lại theo thông báo của chủ đầu tư.
Do đó, người mua cần dự phòng cho cả tình huống tiến độ bàn giao được đẩy nhanh.
4. Chính sách chiết khấu thanh toán sớm 13%/năm có nghĩa là gì?
Theo các tài liệu tháng 11/2026, khách hàng không vay ngân hàng và đáp ứng điều kiện thanh toán sớm có thể được hưởng chiết khấu tương đương 13%/năm, tính theo số tiền và số ngày thanh toán trước hạn.
Đối với giao dịch mua trực tiếp từ chủ đầu tư, một số chính sách quy định khách hàng thanh toán sớm trong vòng 15 ngày từ ngày ký hợp đồng.
Đối với quỹ nhận chuyển nhượng F1, mốc thanh toán sớm có thể là 30 ngày từ thời điểm ký thỏa thuận đặt cọc.
Điểm cần hiểu rõ là 13%/năm không phải mức giảm ngay 13% tổng giá trị nhà.
Ví dụ cách tính chiết khấu
Giả sử khách hàng thanh toán trước hạn 2 tỷ đồng và số ngày được tính chiết khấu là 180 ngày.
Sử dụng cơ sở 365 ngày để minh họa:
Tiền chiết khấu ước tính = 2 tỷ × 13% × 180/365.
Kết quả khoảng 128,2 triệu đồng.
Đây chỉ là ví dụ về cách tính quy đổi theo năm. Khoản chiết khấu thực tế phải theo đúng công thức, số ngày và cơ sở giá trị được ghi trong chính sách của từng giao dịch.
5. Chính sách chiết khấu 11%/năm áp dụng thế nào?
Bên cạnh phương án thanh toán sớm toàn bộ phần giá trị thuộc phạm vi ưu đãi, một số chính sách còn cho phép khách hàng thanh toán sớm từng đợt.
Theo tài liệu, mức chiết khấu quy đổi là 11%/năm trên số tiền và số ngày thanh toán trước hạn khi đáp ứng điều kiện.
Khách hàng cần thanh toán trước thời hạn tối thiểu theo quy định, thông thường ít nhất bảy ngày trước ngày đến hạn của đợt thanh toán, đồng thời thực hiện thanh toán tròn đợt.
Phương án này phù hợp để nghiên cứu nếu khách hàng có dòng tiền về từng giai đoạn và muốn giảm chi phí mua nhà mà chưa cần thanh toán toàn bộ ngay từ đầu.
Tuy nhiên, khoản chiết khấu phụ thuộc thời gian trả sớm, vì vậy không nên tự động so sánh 11% và 13% như hai tỷ lệ giảm giá trực tiếp.
6. Chính sách hỗ trợ lãi suất Vinhomes Hải Vân Bay từ 3%/năm
Đây là một trong những nội dung được khách hàng quan tâm nhất.
Theo bộ chính sách quỹ xây luôn K1/K3 V17 tháng 11/2026, người mua đủ điều kiện có thể lựa chọn phương án vay ngân hàng với tỷ lệ tối đa theo chương trình lên tới 70% giá bán nhà ở, bao gồm thuế GTGT.
Ở phương án lãi suất cố định, các mức hỗ trợ được thể hiện như sau:
| Thời gian | Lãi suất khách hàng theo phương án |
|---|---|
| 18 tháng | 3%/năm |
| 24 tháng | 4,5%/năm |
| 30 tháng | 6%/năm |
| 36 tháng | 7,5%/năm |
| 48 tháng | 8,5%/năm |
| 60 tháng | 9%/năm |
Theo cơ chế của chính sách, nếu lãi suất thực tế của ngân hàng cao hơn mức lãi suất cố định được lựa chọn, chủ đầu tư hỗ trợ phần chênh lệch trên dư nợ thuộc phạm vi được hỗ trợ.
Những điều kiện cụ thể về giải ngân, hồ sơ tín dụng và thời điểm chấm dứt hỗ trợ phải được thực hiện theo hợp đồng.
Ví dụ khoản vay 2 tỷ đồng với lãi suất 3%/năm
Nếu dư nợ gốc giữ nguyên 2 tỷ đồng, tiền lãi quy đổi mỗi tháng khoảng:
2 tỷ × 3% / 12 = 5 triệu đồng.
Đây là tiền lãi minh họa, chưa bao gồm tiền trả gốc, các chi phí phát sinh khác và những biến động do dư nợ thay đổi.
Người mua phải đánh giá tổng nghĩa vụ trả nợ, thay vì chỉ nhìn vào lãi suất quảng cáo.
7. Gói lãi suất 0% có thật sự miễn toàn bộ chi phí vốn?
Trong chính sách quỹ xây luôn K1/K3 V17, khách hàng còn có thể lựa chọn phương án hỗ trợ lãi suất 0% trong một số kỳ hạn.
Tuy nhiên, chương trình đi kèm tỷ lệ tăng giá so với giá gốc như sau:
| Thời hạn hỗ trợ | Tỷ lệ tăng giá |
|---|---|
| 18 tháng | 3,5% |
| 24 tháng | 8% |
| 30 tháng | 13,5% |
| 36 tháng | 19,5% |
Điều này cho thấy lãi suất 0% không đồng nghĩa với chi phí tài chính bằng 0.
Khách hàng cần tính cả phần giá mua tăng thêm khi so sánh với phương án mua giá gốc và tự trả lãi.
Đặc biệt, phương án 0% này không áp dụng cho các căn tham gia chương trình cam kết tiền thuê theo quy định trong tài liệu.
Nên chọn 0% hay 3%/năm?
Câu trả lời phụ thuộc thời gian dự kiến vay và số tiền thực tế ngân hàng giải ngân.
Nếu chọn phương án 0%, khách hàng phải cân nhắc phần tăng giá ngay trong giá mua.
Nếu chọn phương án 3%/năm, khách hàng cần tính tiền lãi phải trả trong thời gian vay và dự kiến chi phí sau khi hết ưu đãi.
Không có phương án nào mặc nhiên tối ưu cho tất cả người mua.
8. Chính sách hỗ trợ phí trả nợ trước hạn
Theo chính sách hỗ trợ lãi suất, các khoản vay thuộc phạm vi hỗ trợ có thể được miễn phí trả nợ trước hạn trong thời gian ưu đãi, không bao gồm khoản phí bổ sung theo thỏa thuận riêng giữa khách hàng và ngân hàng.
Sau thời gian hỗ trợ, phí trả nợ trước hạn thực hiện theo quy định của ngân hàng.
Đây là điều kiện đáng quan tâm với người mua đang có kế hoạch bán tài sản cũ, nhận tiền từ hoạt động kinh doanh hoặc chủ động giảm dư nợ trước thời hạn.
Tuy nhiên, việc miễn phí không làm mất đi nghĩa vụ hoàn trả dư nợ gốc và các chi phí khác theo hợp đồng tín dụng.
9. Chính sách về ở sớm: Ưu đãi 10% có điều kiện
Ngoài các chính sách tài chính, tài liệu quỹ xây luôn còn quy định chương trình “Về ở sớm” cho những căn thuộc danh sách áp dụng.
Đối với Bạch Vân, chính sách có ưu đãi 10% trên cơ sở giá trị được quy định, với cơ chế một phần chiết khấu trực tiếp và phần còn lại hoàn trả sau khi đáp ứng điều kiện hoàn thiện, về ở.
Đối với Đảo Ngọc, chính sách quy định chiết khấu 10% theo điều kiện riêng, gắn với yêu cầu về ở trong thời hạn quy định.
Đặc biệt, người mua phải cung cấp hồ sơ cư trú hoặc đăng ký kinh doanh theo các điều kiện áp dụng.
Nếu không đáp ứng cam kết, khách hàng có thể phải hoàn trả ưu đãi hoặc chịu chế tài được quy định trong thỏa thuận.
Vì vậy, ưu đãi về ở sớm không phải là khoản giảm giá vô điều kiện.
10. Mua trực tiếp chủ đầu tư và quỹ F1 khác nhau thế nào?
Đây là câu hỏi quan trọng đối với nhà đầu tư tại Đảo Ngọc.
Mua trực tiếp chủ đầu tư: Khách hàng ký hợp đồng theo quy trình và chính sách dành cho quỹ do chủ đầu tư bán trực tiếp.
Nhận chuyển nhượng quỹ F1: Khách hàng nhận chuyển nhượng hợp đồng mua bán từ nhà đầu tư thứ cấp theo điều kiện riêng.
Sự khác biệt có thể nằm ở tiến độ thanh toán, hồ sơ chuyển nhượng, thời điểm ghi nhận ưu đãi và những nghĩa vụ đi kèm.
Chẳng hạn, trong chính sách quỹ F1, việc chấm dứt hợp đồng hoặc chuyển nhượng lại theo những trường hợp được quy định có thể dẫn đến nghĩa vụ hoàn trả voucher đã sử dụng.
Vì vậy, trước khi so sánh hai sản phẩm, phải xác định rõ người mua đang nhận sản phẩm từ quỹ nào.
11. Những câu hỏi thường gặp
Có phải tất cả khách mua Vinhomes Hải Vân Bay đều được vay 70%?
Không. Đây là tỷ lệ tối đa theo chính sách áp dụng. Mức vay thực tế phụ thuộc hồ sơ khách hàng và kết quả phê duyệt của ngân hàng.
Có thể hưởng đồng thời chiết khấu thanh toán sớm và hỗ trợ lãi suất không?
Không nên mặc định được cộng hai ưu đãi. Các phương án có điều kiện lựa chọn riêng và cần tính theo chính sách áp dụng cho từng căn.
Lãi suất 3%/năm áp dụng trong bao lâu?
Theo phương án cố định được nêu tại chính sách xây luôn K1/K3 V17, mức 3%/năm tương ứng với kỳ hạn hỗ trợ 18 tháng.
Sau thời gian hỗ trợ lãi suất thì sao?
Chi phí vay tiếp tục được thực hiện theo hợp đồng tín dụng và chính sách ngân hàng tại thời điểm liên quan.
Mua giãn xây có phải trả tiền xây dựng không?
Có. Giá trị xây dựng là một thành phần trong tổng giá trị bất động sản, với tiến độ thanh toán riêng theo hợp đồng.
12. Góc nhìn đầu tư: Chính sách nào phù hợp với từng khách hàng?
Theo Mộc Trà Realty, nên lựa chọn phương án tài chính dựa trên nguồn tiền thực tế.
Người có sẵn vốn: Nên so sánh tổng lợi ích từ các chính sách chiết khấu thanh toán sớm sau khi tính chi phí cơ hội của việc sử dụng tiền.
Người có nguồn tiền dự kiến về trong 12–18 tháng: Có thể nghiên cứu phương án hỗ trợ lãi suất ngắn hạn và khả năng trả nợ trước hạn.
Người muốn phân bổ vốn dài hơn: Nên đánh giá sản phẩm giãn xây cùng lịch thanh toán và khoản dự phòng tiền xây dựng.
Nhà đầu tư muốn khai thác cho thuê: Cần xem xét riêng khả năng vận hành và chương trình cam kết tiền thuê nếu sản phẩm thuộc danh sách áp dụng.
Điều quan trọng là không nên chọn chính sách theo tỷ lệ ưu đãi được quảng cáo cao nhất.
Một phương án mua nhà chỉ thực sự hiệu quả khi tổng chi phí sở hữu phù hợp với dòng tiền, khả năng trả nợ và mục tiêu đầu tư của người mua.
TƯ VẤN CHÍNH SÁCH VINHOMES HẢI VÂN BAY
Mộc Trà Realty hỗ trợ so sánh từng phương án mua nhà, bảng giá, tiến độ thanh toán, chính sách vay và tổng nghĩa vụ tài chính.
MỘC TRÀ REALTY
Hiểu tài sản. Hiểu con người. Tạo giá trị.
Hotline: 0796 656 333
Website: https://vinhomeshaivanbay.vn
Bài viết được biên soạn từ các tài liệu chính sách bán hàng tháng 11/2026. Điều kiện cụ thể phụ thuộc loại sản phẩm, phân khu, quỹ căn và hợp đồng. Các mức lãi suất, thời hạn và tỷ lệ ưu đãi cần được xác nhận trước khi giao dịch.